Comprar en preventa en República Dominicana puede ser una de las formas más inteligentes de entrar al mercado. Aseguras un precio más bajo, pagas en cuotas mientras el edificio se levanta y, para cuando recibes las llaves, la unidad suele valer más de lo que pagaste. Ese es el lado positivo.
El riesgo es igual de real: estás entregando depósitos por algo que todavía no existe físicamente. Si el proyecto se estanca, se queda sin dinero o el desarrollador desaparece, ¿a dónde va tu dinero?
Ese es exactamente el problema que un fideicomiso está diseñado para resolver. Si vas a recordar una sola cosa de este artículo, que sea esta: en una preventa bien estructurada, tu dinero nunca debería ir directo a la cuenta bancaria del desarrollador.
Qué es realmente un fideicomiso
Un fideicomiso es el equivalente dominicano de un trust: un patrimonio administrado por un tercero en beneficio de otros. En un proyecto inmobiliario suele funcionar así:
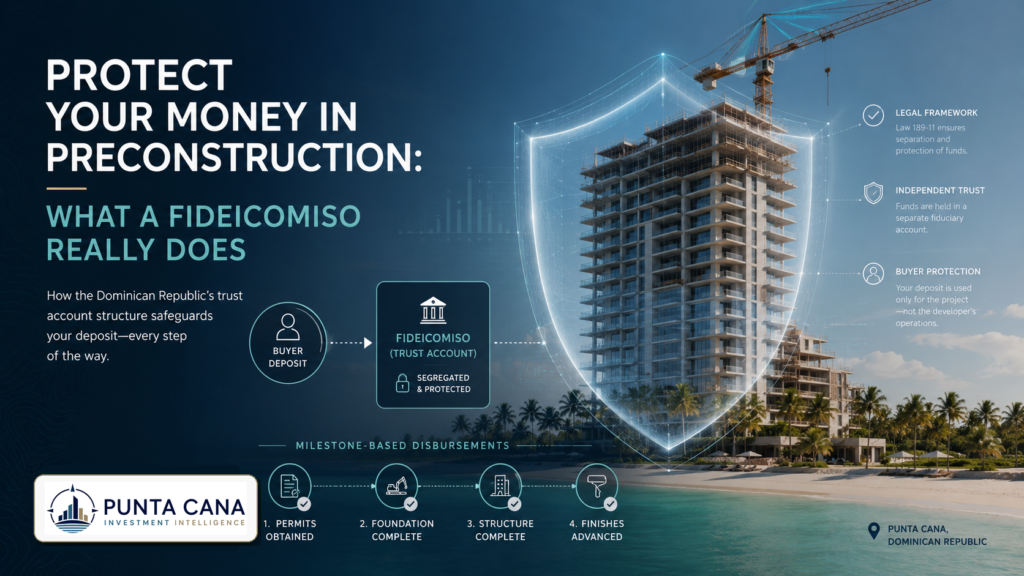
Una sociedad fiduciaria regulada (la fiduciaria) crea un patrimonio legal separado, su propio fondo de activos «blindado», que contiene el terreno del proyecto, los permisos y los depósitos de los compradores. Tus pagos entran al fideicomiso, no al desarrollador personalmente. El desarrollador solo puede retirar fondos del fideicomiso a medida que el proyecto alcanza los hitos de construcción acordados, verificados por un tercero.
En República Dominicana estas estructuras se rigen por la Ley 189-11, que creó el marco legal moderno para los fideicomisos. La característica clave es el patrimonio autónomo: los activos del fideicomiso están legalmente separados del resto de los negocios del desarrollador. Si el desarrollador tiene problemas en otra parte, o incluso quiebra, el dinero y los activos dentro del fideicomiso no son suyos para embargar.
Piénsalo como una cuenta de garantía (escrow) con un árbitro. El único trabajo del árbitro es asegurarse de que el dinero solo se mueva cuando la obra se mueve.
Por qué una preventa sin fideicomiso es una apuesta
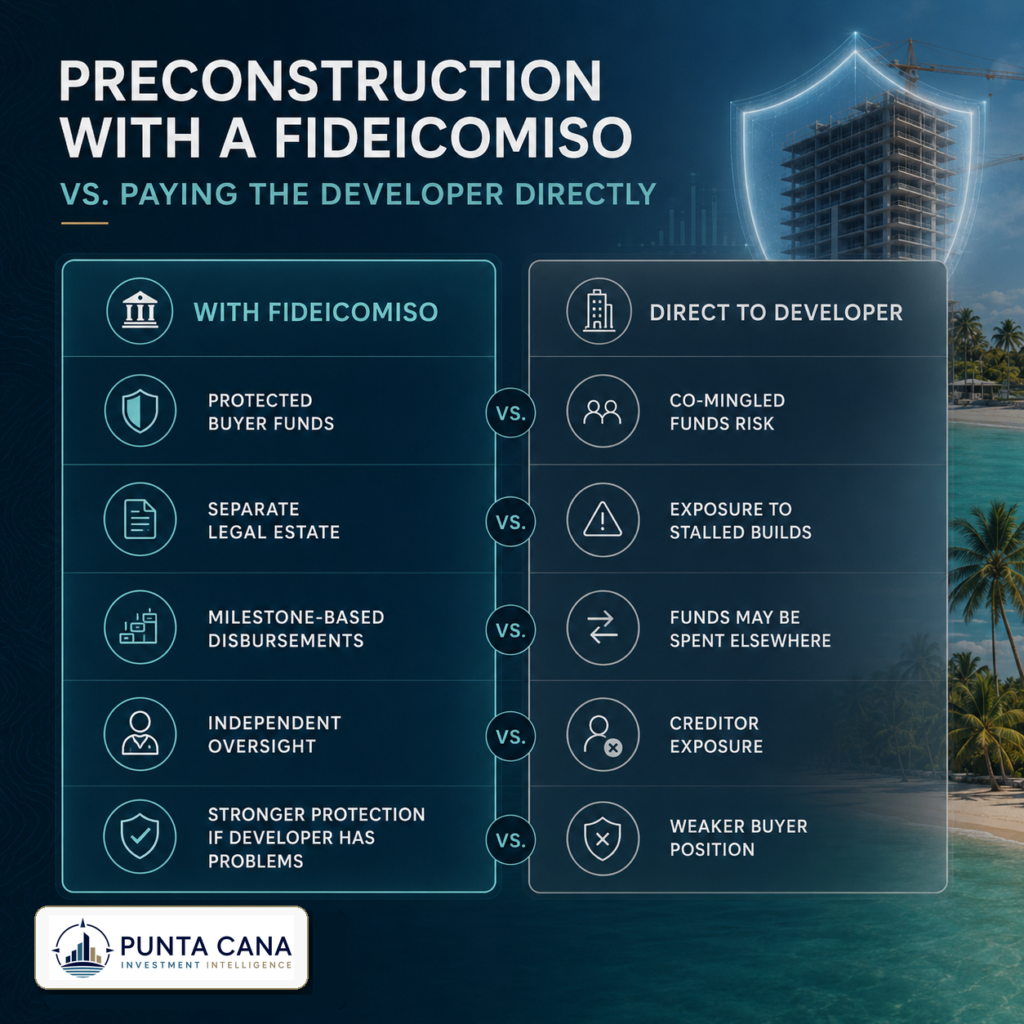
Cuando le pagas directamente a un desarrollador por una unidad en preventa, tu protección es tan fuerte como la honestidad y el flujo de caja de ese desarrollador. Varias cosas pueden salir mal:
- Fondos mezclados. Tu depósito se confunde con el dinero operativo de la empresa y se gasta en gastos generales, marketing o un proyecto completamente distinto.
- Una obra paralizada. Al desarrollador se le acaba el capital, la construcción se congela y te quedas con un contrato por un edificio que quizá nunca se termine.
- Reclamos de acreedores. Si la empresa del desarrollador es demandada o quiebra, los compradores que pagaron directamente pueden terminar haciendo fila detrás del banco y de otros acreedores.
Con un fideicomiso debidamente constituido y fondeado, el dinero queda aislado de todo esto. Solo puede usarse para el proyecto para el que se recaudó, y solo a medida que el proyecto avanza de verdad.
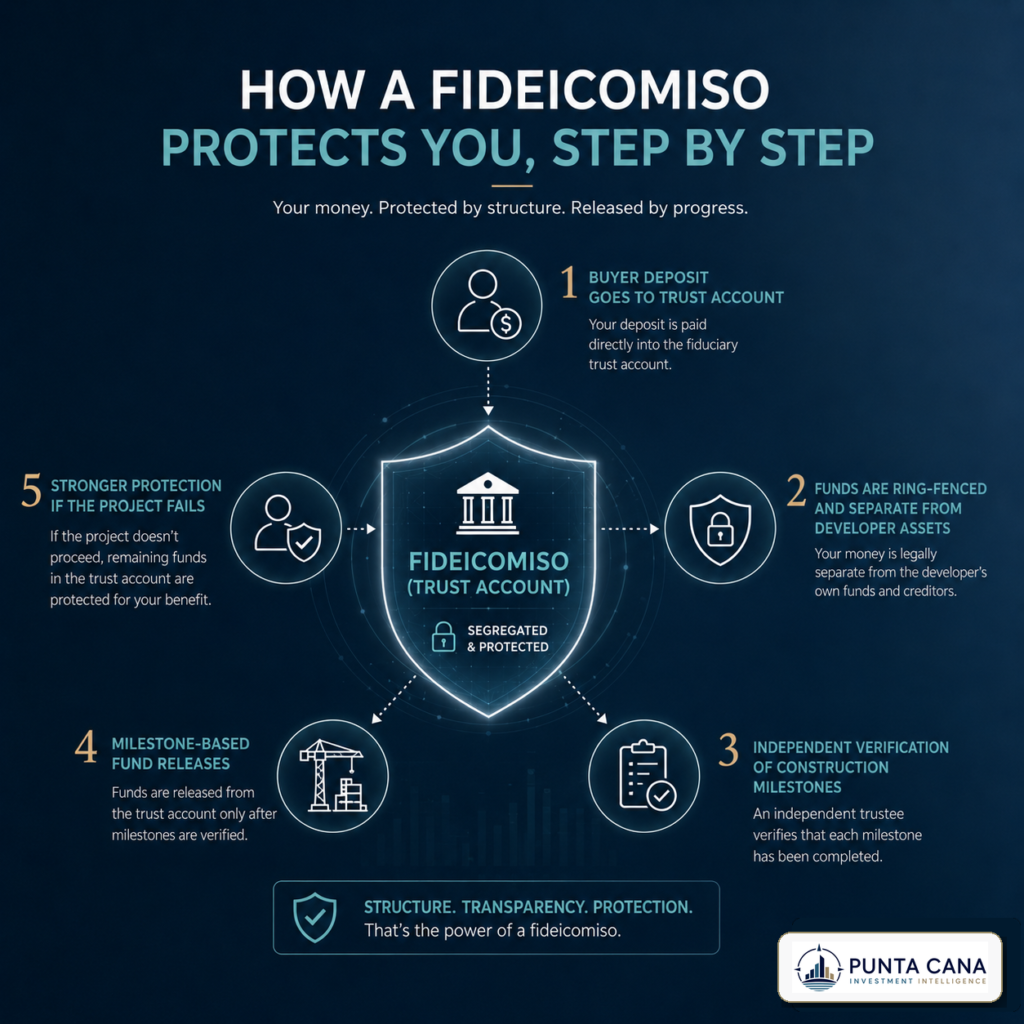
Cómo te protege un fideicomiso, paso a paso
- Tu depósito llega al fideicomiso, no a la cuenta del desarrollador. El rastro documental conduce a la fiduciaria.
- Los fondos se liberan por tramos ligados a hitos de construcción (cimientos vaciados, estructura terminada, acabados instalados) en lugar de todo de una vez.
- Un supervisor independiente verifica la obra antes de cada desembolso, de modo que el dinero sigue al avance y no a las promesas.
- Los activos están legalmente separados de las demás obligaciones del desarrollador, lo que protege a los compradores si la empresa entra en problemas.
- Si el proyecto fracasa, las reglas del fideicomiso determinan qué pasa con los fondos restantes, una posición mucho mejor que la de un acreedor sin garantía.
Nada de esto garantiza que un proyecto tenga éxito. Lo que sí hace es asegurar que tu dinero esté rastreado, protegido y atado a construcción real.
Cómo confirmar que realmente existe
Aquí es donde los compradores caen. Un desarrollador puede decir en un folleto que «el proyecto está bajo un fideicomiso» y aun así recibir tu transferencia en una cuenta ordinaria de la empresa. Decirlo y hacerlo no son lo mismo. Antes de enviar un solo dólar, confirma que la estructura es real:
- Pide el contrato de fideicomiso (el acto constitutivo del fideicomiso) y el nombre de la fiduciaria autorizada que lo administra. Una legítima no tendrá problema en entregarlo.
- Verifica que la fiduciaria sea una entidad regulada, no una empresa de fachada ni una filial que el desarrollador controla discretamente.
- Lee a dónde se dirigen tus pagos. El contrato de compraventa y las instrucciones de transferencia deben enviar los fondos a la cuenta del fideicomiso, no a la cuenta personal u operativa del desarrollador.
- Comprueba que los desembolsos estén ligados a hitos y que un tercero independiente certifique el avance de la construcción.
- Haz que un abogado independiente lo revise. Tu propio abogado, no el que recomienda el desarrollador, debe confirmar que el fideicomiso existe, está fondeado y te nombra beneficiario de tus aportes.
Si el proyecto además está registrado bajo CONFOTUR (el régimen dominicano de incentivos al desarrollo turístico), es una señal distinta pero alentadora: significa que el proyecto superó una capa de revisión gubernamental para calificar a beneficios fiscales. El registro CONFOTUR y un fideicomiso real no son la misma protección, pero juntos apuntan a un desarrollador que opera a la vista de todos.
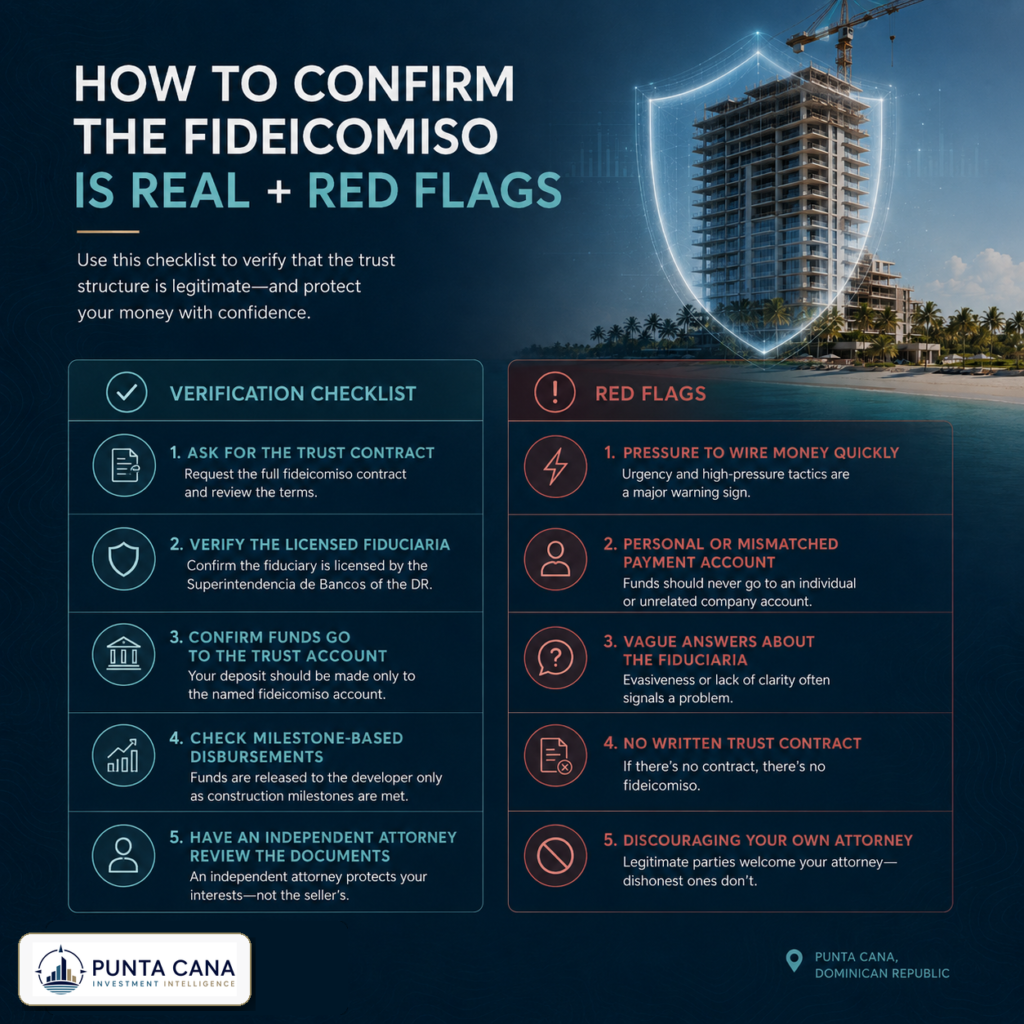
Señales de alerta que deben frenarte en seco
- Presión para transferir dinero rápido y «asegurar el precio» antes de que hayas visto la documentación del fideicomiso.
- Instrucciones de pago que apuntan a una cuenta personal o a un nombre que no coincide con el proyecto registrado.
- Respuestas vagas sobre quién es la fiduciaria, o ningún contrato de fideicomiso disponible por escrito.
- Un desarrollador que te desanima de usar tu propio abogado independiente.
Cualquiera de estas señales es motivo para frenar. Lo único que tiene que hacer un desarrollador serio es mostrarte los documentos.
La conclusión
La preventa es una estrategia genuinamente buena, pero la disciplina que la hace segura es el papeleo aburrido, no el optimismo. La pregunta más importante que puedes hacer antes de comprar en preventa es simple: «¿Mi dinero va a un fideicomiso, y puedo ver la prueba?»
Confirma eso y habrás eliminado el mayor riesgo de toda la transacción.
Este artículo tiene fines educativos generales y no constituye asesoría legal ni financiera. Las estructuras fiduciarias, los contratos y la normativa varían según el proyecto: haz siempre que un abogado dominicano calificado revise los documentos específicos antes de comprometer fondos.