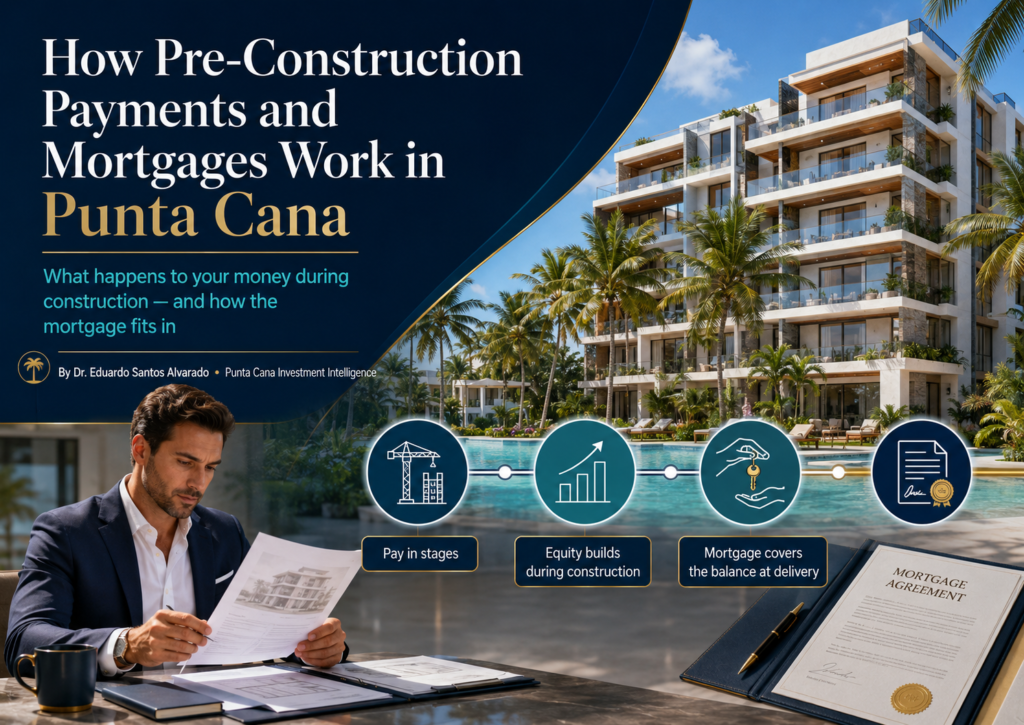
Por el Dr. Eduardo Santos Alvarado · Punta Cana Investment Intelligence
Si has mirado un proyecto en preventa en Punta Cana, ya viste el plan de pagos: un poco para reservar, más durante la construcción y un saldo grande «a la entrega». En el folleto parece simple. Pero hay una pregunta que confunde a casi todo comprador extranjero, y el equipo de ventas del desarrollador rara vez la explica con claridad: ¿qué pasa con todo el dinero que pago durante la construcción, y cómo encaja la hipoteca?
Esta guía responde exactamente eso. No vendemos propiedades. El objetivo es darte una imagen precisa, en palabras simples, de cómo se mueve realmente el dinero, para que planifiques tu efectivo y tu financiamiento con los ojos bien abiertos.
La estructura de pagos típica
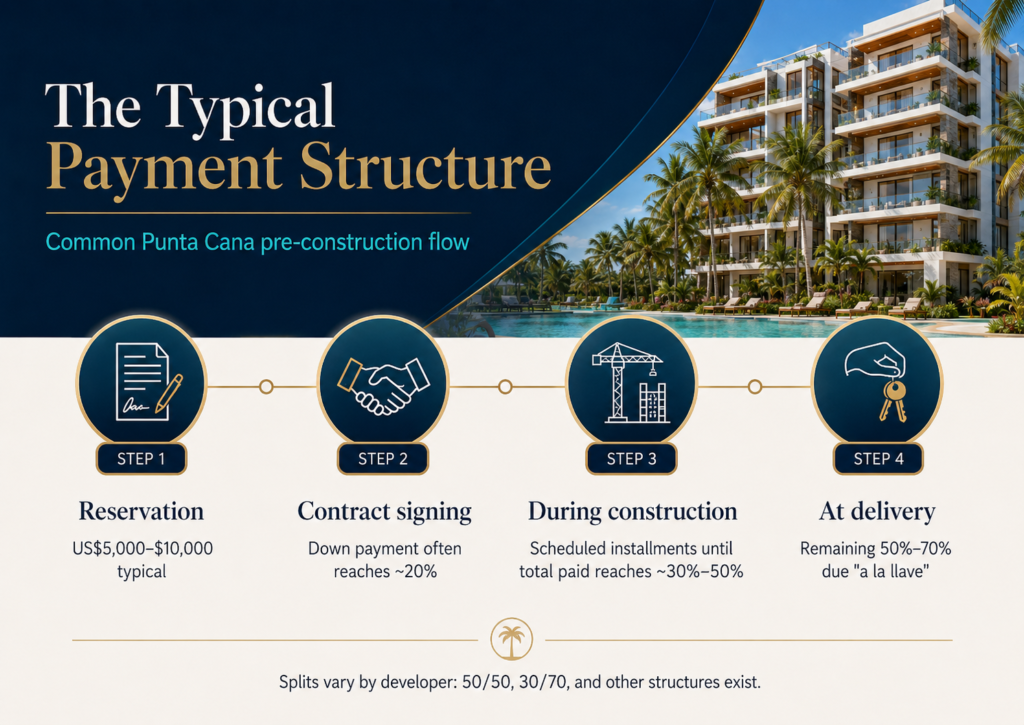
La preventa (comprar «sobre plano», antes de que el edificio exista) se paga por etapas ligadas al calendario de obra. El reparto exacto varía según el desarrollador y el proyecto, pero un patrón común en Punta Cana se ve así:
- Reserva — un monto inicial pequeño para sacar la unidad del mercado. A veces es una cifra fija (a menudo en el rango de US$5,000–$10,000), a veces una primera porción del pago inicial.
- Pago inicial a la firma — completas tu pago inicial cuando firmas el contrato de compraventa, con frecuencia alrededor del 20% del precio.
- Cuotas durante la construcción — pagas montos programados mientras el edificio se levanta, hasta que el total pagado llega a un punto entre el 30% y el 50% para cuando el proyecto se entrega.
- Saldo a la entrega — el 50% a 70% restante vence cuando el desarrollador te entrega las llaves (el pago «a la llave»).
Algunos desarrolladores piden un reparto 50/50, otros 30/70, otros distribuyen las cuotas de otra manera. Los porcentajes cambian. El concepto no: pagas una parte durante la construcción y el grueso al final.
El detalle que la mayoría pasa por alto: a dónde va realmente tu dinero
Esta es la confusión que vale la pena aclarar, porque mezclar estas dos cosas es, de lejos, el error más común.
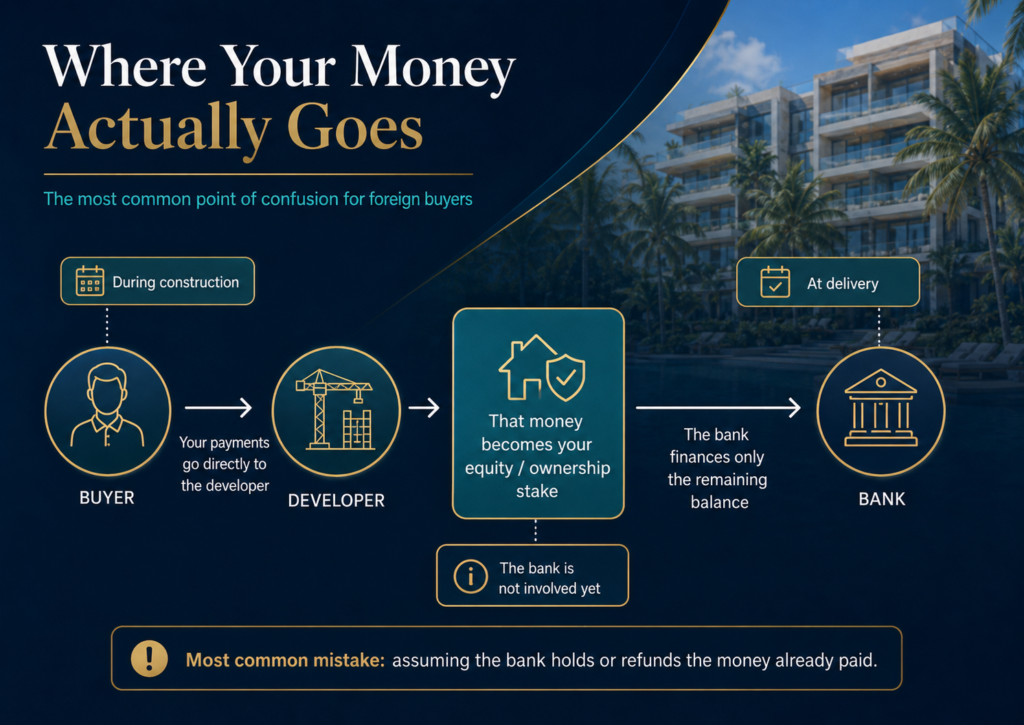
El dinero que pagas durante la construcción va directamente al desarrollador. En esa parte no interviene ningún banco. Ese capital financia la construcción del edificio y, a cambio, compra tu participación en el proyecto. Para cuando la unidad se entrega, ese dinero ya está «dentro» de la operación: es tu capital propio (equity), tu pago inicial efectivo sobre la propiedad terminada.
Así que cuando un comprador pregunta «¿qué pasó con el 50% que ya pagué?», la respuesta es que no fue a ninguna parte. No lo tiene un banco, no es un préstamo y no se devuelve. Se convirtió en tu participación de propiedad sobre el inmueble.
El saldo a la entrega: tus dos opciones
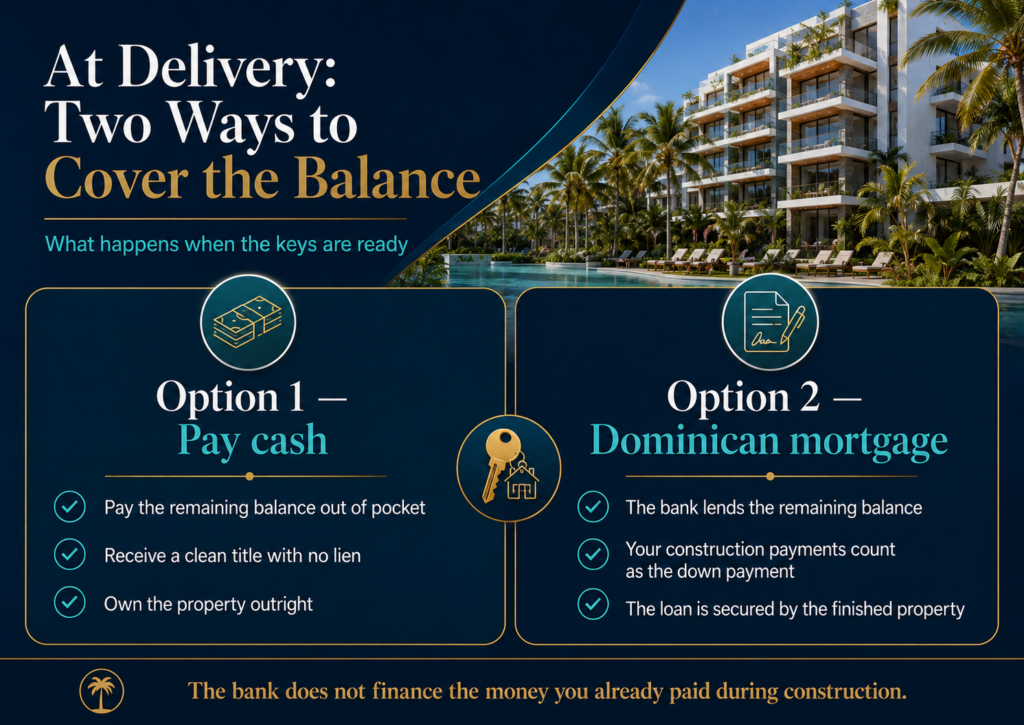
Cuando las llaves están listas y vence el saldo final, tienes dos formas de cubrirlo.
Opción 1 — Pagar de contado. Pagas el saldo restante de tu bolsillo, recibes un título limpio, sin gravamen, y eres dueño de la propiedad sin ninguna deuda.
Opción 2 — Financiarlo con una hipoteca dominicana. Un banco de RD te presta el saldo restante. Aquí es donde importa el punto anterior: el banco no toca el dinero que ya le pagaste al desarrollador. Esa porción ya es tuya. El banco financia únicamente el saldo pendiente.
En la práctica, el banco tasa la propiedad terminada, confirma el capital que ya aportaste y presta el resto. Para el banco, lo que ya pagaste durante la construcción es tu pago inicial. Por eso financiar el tramo final de una compra en preventa resulta relativamente cómodo para el prestamista: le pides financiar solo una parte de un activo terminado y entregado, es decir, un préstamo con una relación préstamo-valor (LTV) baja. Cuanto más hayas pagado durante la construcción, más sólida es tu posición cuando vas al banco.
Cómo funciona realmente una hipoteca dominicana para un comprador extranjero
Hay algunas realidades que cambian los números, y conviene conocerlas antes de modelar nada.
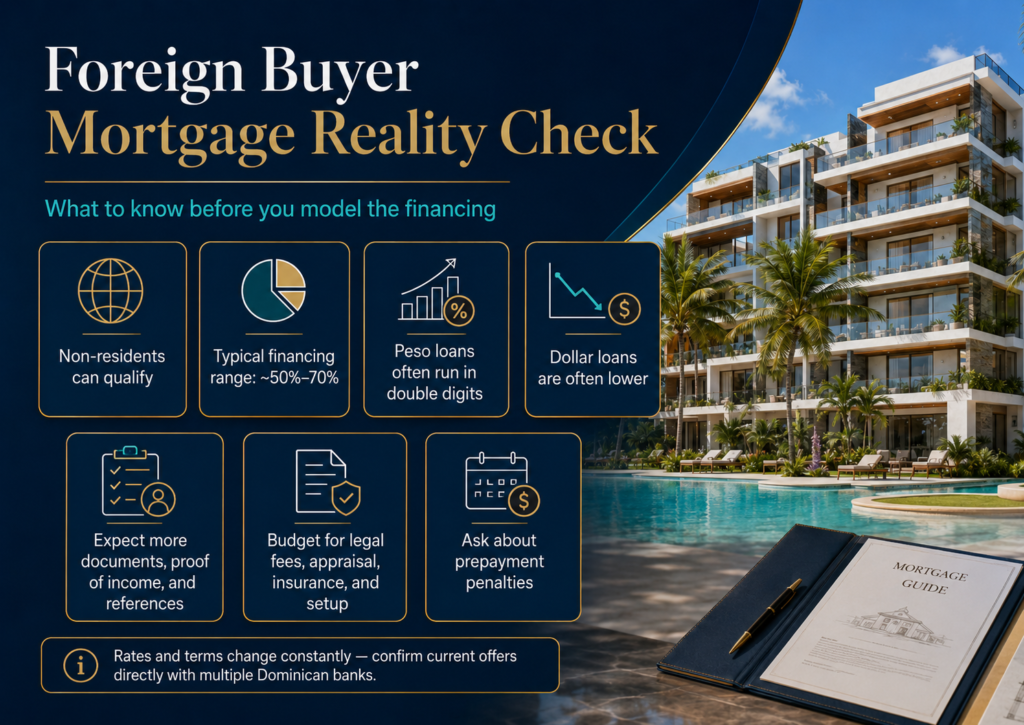
Las tasas son más altas que en EE. UU. o Puerto Rico. Las hipotecas en pesos dominicanos suelen tener tasas de dos dígitos; las hipotecas denominadas en dólares, que algunos bancos ofrecen a extranjeros, tienden a ser más bajas, pero siguen por encima de lo que conoces del mercado estadounidense. A mediados de 2026, las tasas anunciadas por los principales bancos hipotecarios iban aproximadamente desde la franja alta del 8% en plazos fijos promocionales hasta alrededor del 13–14%, según el banco, el plazo y si la tasa es fija o variable; los préstamos en dólares se ubicaban más abajo, en el rango de ~8.5–11%. Entre los bancos activos en este segmento están APAP, Banreservas, Banco Popular, BHD, Scotiabank y Promerica, entre otros. Toma cualquier cifra concreta solo como referencia de partida: las tasas cambian constantemente, así que confirma el número vigente directamente con dos o tres bancos antes de incorporarlo a un plan.
Puedes calificar como extranjero, pero con más requisitos. Los bancos dominicanos sí prestan a no residentes. Normalmente financian una proporción menor del valor (a menudo hasta un punto en el rango del 50–70%) y piden prueba de ingresos, referencias y, a veces, una cuenta local. El proceso es más lento y exige más documentos de lo que esperarías en PR o en EE. UU.
El financiamiento del desarrollador y el financiamiento bancario no son lo mismo. Algunos desarrolladores ofrecen su propio plan de pagos extendido más allá de la entrega: eso es financiamiento del desarrollador, normalmente a corto plazo y bajo las condiciones del propio desarrollador. Una hipoteca bancaria tradicional es un instrumento distinto, con otras tasas y otro proceso. Pregunta cuál de los dos te están ofreciendo en realidad.
Presupuesta los costos adicionales, no solo la tasa. Una hipoteca en RD trae costos de cierre más allá del préstamo en sí: honorarios legales (alrededor del 0.4% del precio), tasación, seguro de vida y de propiedad, y gastos de formalización. Muchos bancos también cobran una penalidad por prepago (comúnmente en el rango del 2.5–3%) si liquidas el préstamo antes de tiempo, algo que importa si planeas vender o refinanciar antes de que termine el plazo.
Un ejemplo con números
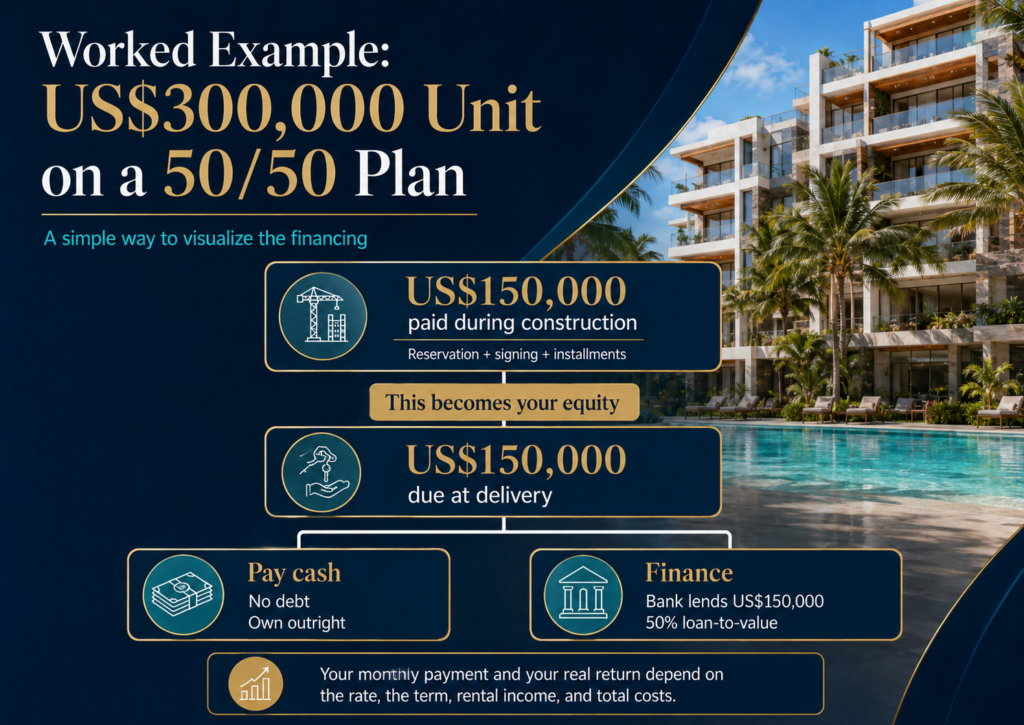
Toma una unidad de US$300,000 con un plan 50/50:
- Pagas aproximadamente US$150,000 durante la construcción: reserva, 20% a la firma y luego cuotas. Esto se convierte en tu capital propio.
- A la entrega, vencen los US$150,000 restantes.
- Si pagas de contado: eres dueño absoluto, sin deuda y con título limpio.
- Si financias: el banco trata tus US$150,000 como un pago inicial del 50% y presta los otros US$150,000: una hipoteca con una relación préstamo-valor del 50%. Tu cuota mensual depende de la tasa que te coticen y del plazo, y tu retorno real depende de esa tasa, de tus ingresos por alquiler y de tus costos.
Para ver cómo la tasa y el financiamiento cambian tu retorno real, corre los números en nuestra [Calculadora ROI]: el modo Avanzado te permite ingresar la tasa cotizada, el pago inicial y los costos de cierre, y te muestra tu retorno cash-on-cash y tu ROI total.
Preguntas frecuentes
¿El banco me devuelve o se queda con el dinero que pagué durante la construcción? No. Ese dinero fue al desarrollador y se convirtió en tu capital propio. El banco ni lo retiene ni lo cuenta como parte del préstamo: lo cuenta como tu pago inicial.
¿Un extranjero puede obtener una hipoteca en República Dominicana? Sí. No necesitas residencia para comprar, y los bancos prestan a no residentes, normalmente financiando una porción del valor con prueba de ingresos y referencias. Espera un proceso más lento y con más documentación que en EE. UU.
¿Por qué financiar solo la segunda mitad de la compra es más fácil para el banco? Porque ya aportaste una parte importante del valor durante la construcción, el banco presta contra una relación préstamo-valor baja sobre un activo terminado: un préstamo de menor riesgo.
¿Las tasas hipotecarias en RD son realmente más altas que las de EE. UU.? Sí. Las hipotecas en pesos suelen estar en dos dígitos; las hipotecas en dólares son más bajas, pero siguen por encima de las tasas típicas de EE. UU. Usa la tasa que un banco dominicano realmente te cotice, no un supuesto estadounidense.
¿Cuál es la diferencia entre el financiamiento del desarrollador y una hipoteca bancaria? El financiamiento del desarrollador es un plan de pagos que ofrece el propio desarrollador, normalmente a corto plazo y bajo sus condiciones. Una hipoteca bancaria es un préstamo aparte, a más largo plazo, de una institución financiera. Confirma cuál de los dos te están ofreciendo.
¿Puedo evitar la penalidad por prepago si vendo antes de tiempo? Depende del banco y del préstamo. Muchas hipotecas en RD incluyen una penalidad por prepago (a menudo del 2.5–3%). Si prevés vender o refinanciar antes de que termine el plazo, pregunta por esto antes de firmar.
Esta guía es educativa y describe conceptos generales; no es asesoría financiera, fiscal ni legal. Las estructuras de pago varían según el desarrollador; las tasas hipotecarias, los límites de financiamiento a extranjeros y los requisitos bancarios cambian con el tiempo y difieren entre instituciones. Verifica las condiciones vigentes directamente con bancos dominicanos y confirma tu situación con un abogado y un contador dominicanos calificados antes de comprometer fondos.
Sobre el autor. El Dr. Eduardo Santos-Alvarado es el investigador detrás de Punta Cana Investment Intelligence. Corredor de bienes raíces licenciado, tiene un Doctorado en Administración de Empresas (DBA) con investigación centrada en el comportamiento del inversionista en mercados inmobiliarios turísticos emergentes. Su trabajo aplica el análisis financiero y del comportamiento del consumidor para producir inteligencia objetiva y verificada sobre la inversión inmobiliaria en Punta Cana, no para vender propiedades.
Guías relacionadas: ¿Qué es CONFOTUR? · El impuesto a la propiedad en RD (el IPI), explicado · Los cinco riesgos de invertir en bienes raíces en Punta Cana